Qu’est-ce que le modèle « Couloir d’approbation des demandes de prêt hypothécaire » ?
Un modèle de cartographie des processus de prêt qui aide les équipes hypothécaires à visualiser comment les demandes, les documents, les vérifications et les approbations circulent entre les emprunteurs, les conseillers en prêt, les chargés de dossier, le service de souscription, l’équipe d’évaluation et l’équipe de clôture.
Quels problèmes le modèle « Couloir d’approbation des demandes de prêt hypothécaire » résout-il ?
Pièces justificatives manquantes
Demandes répétées aux emprunteurs
Transferts lents en souscription
Propriété de la demande peu claire
Retards d’approbation
Goulots d’étranglement des expertises
Retours pour correction des documents
Faible visibilité sur l’état du prêt
Comment utiliser le modèle de couloir d’approbation des demandes hypothécaires
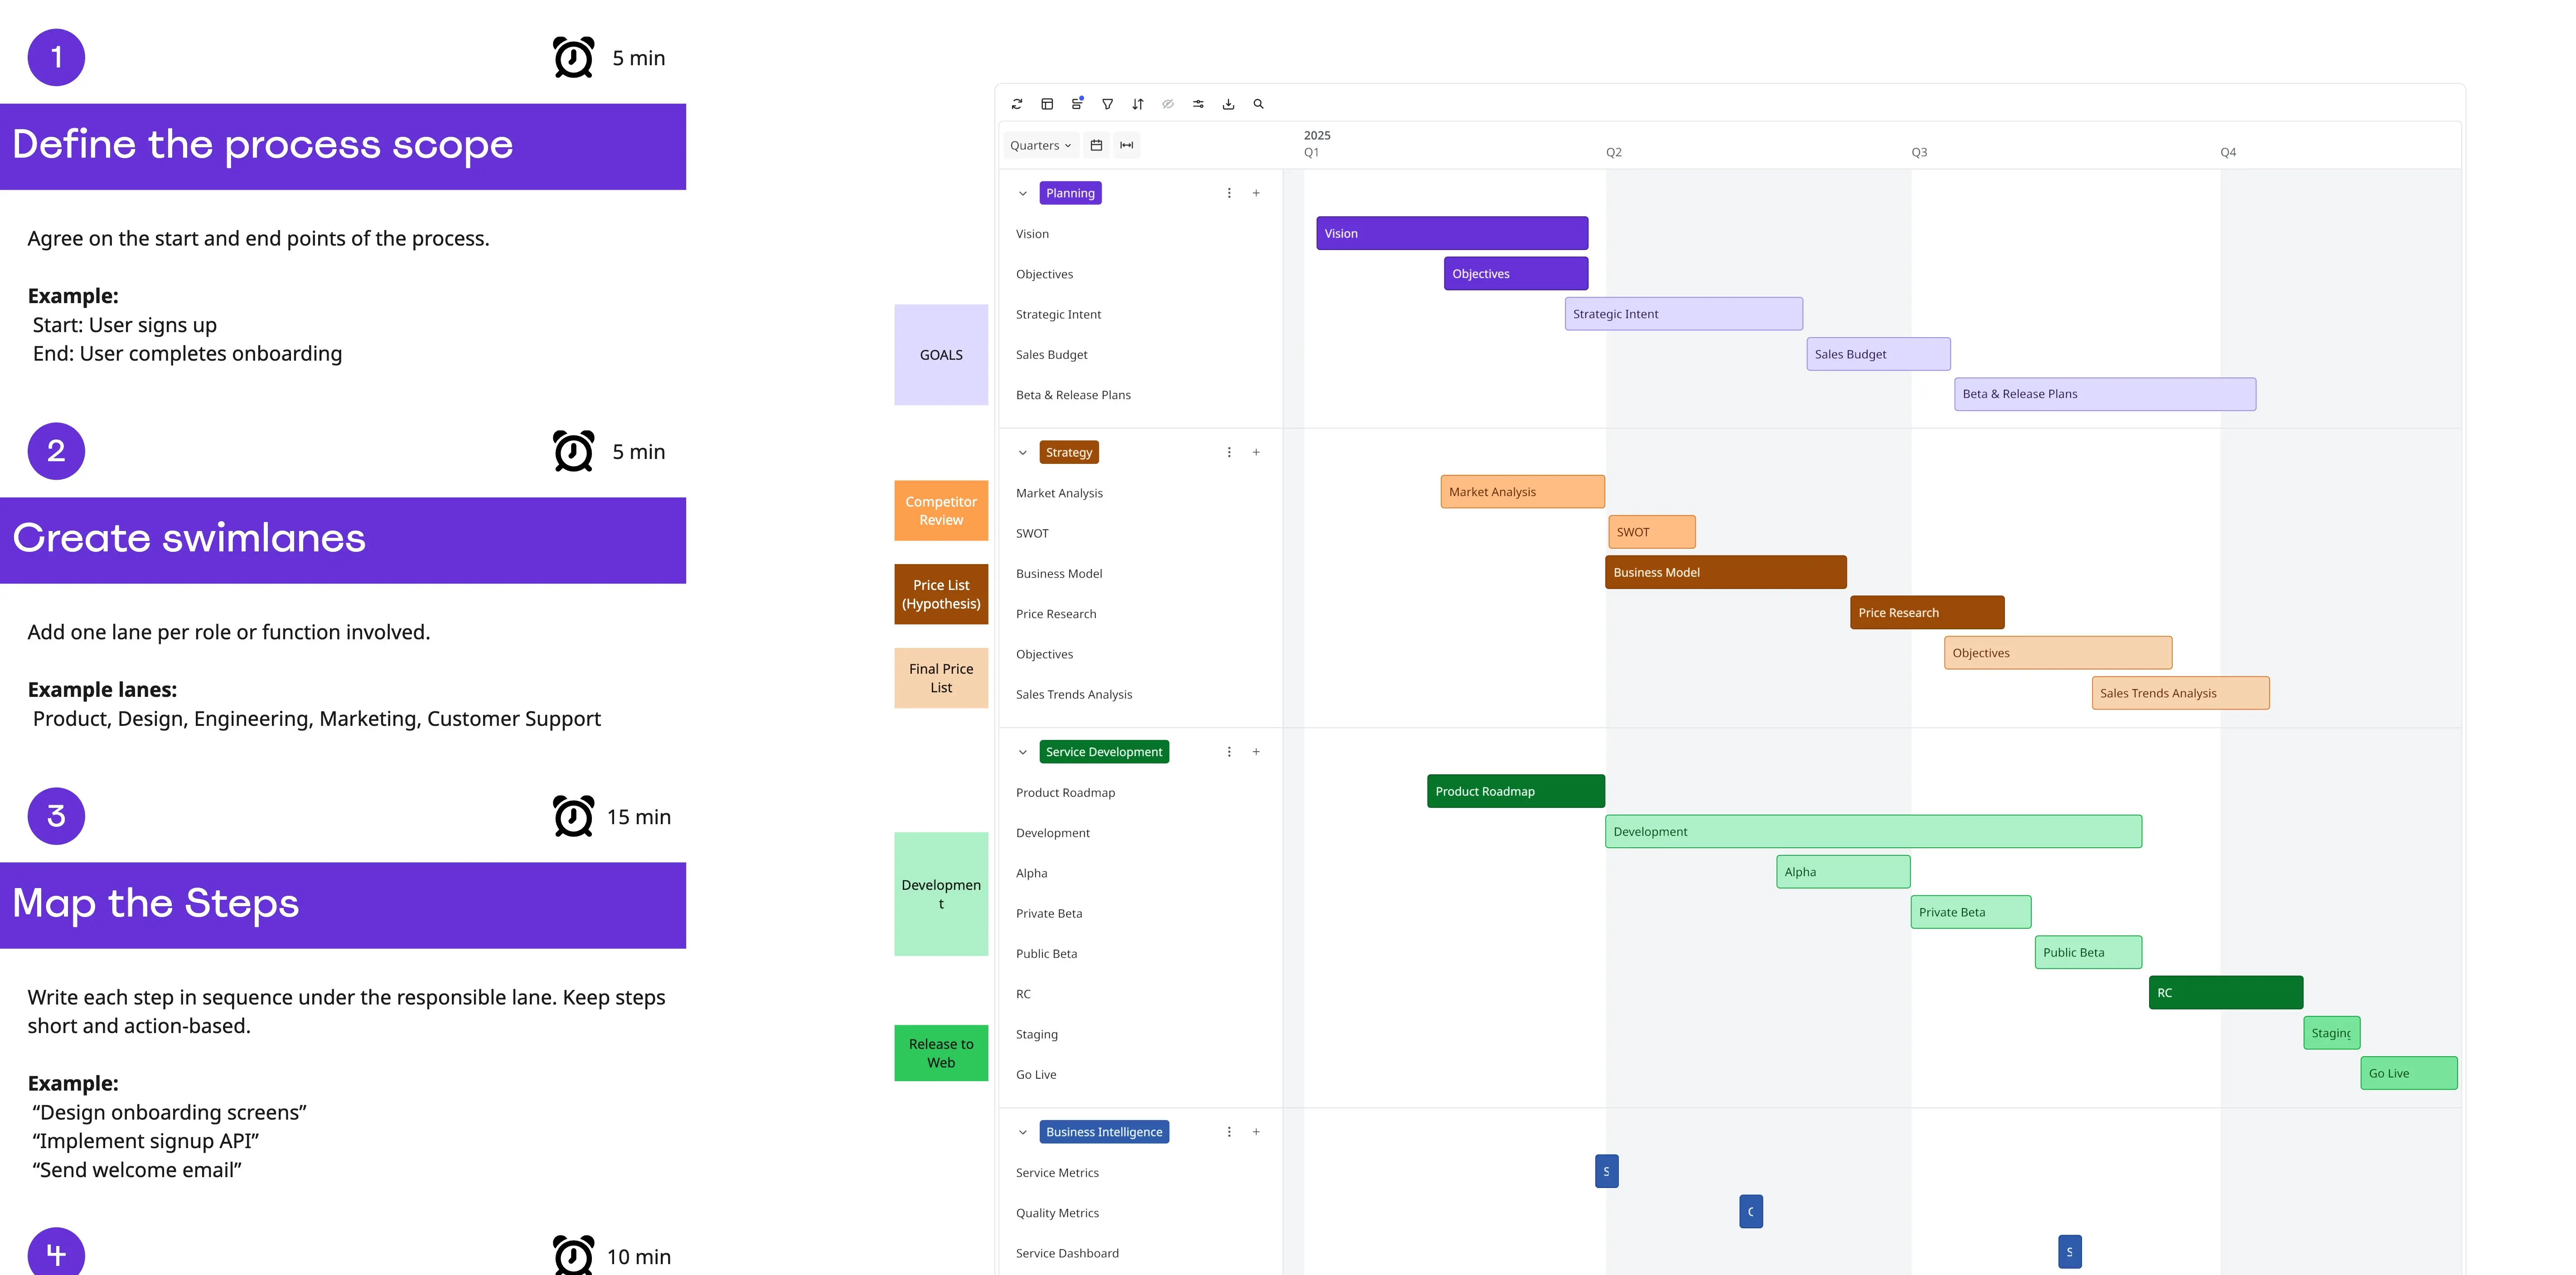
Définissez un scénario de prêt hypothécaire.
Définissez le début et la fin du processus.
Cartographiez le parcours de l’emprunteur.
Ajoutez les activités de traitement internes.
Placez des points d’approbation sur le diagramme.
Reliez les transferts de documents.
Marquez les boucles de retour pour correction.
Ajoutez les temps d’attente.
Créez des normes de réponse pour les transitions à fort impact.
Pièges courants
Cartographier tous les types de prêts à la fois
Traiter chaque demande de document comme un processus distinct
Ignorer le temps d’attente de l’emprunteur
Laisser l’autorité d’approbation non définie
Omettre les boucles de retour
Utiliser des points de décision vagues
Omettre les dépendances liées aux expertises
Façons d’éviter les erreurs
Commencez par un scénario de prêt courant.
Cartographiez le chemin principal avant de traiter les exceptions liées aux documents.
Attribuez à chaque activité un propriétaire principal.
Utilisez des losanges de décision pour de véritables points d’approbation.
Indiquez les exigences documentaires lors des principaux transferts.
Suivez la fréquence à laquelle les dossiers reviennent pour correction.
Utilisez des dossiers de prêt récents pour tester la carte finalisée.
Fonctionnalités Miro à utiliser
Cadres pour couloirs
Losanges de décision
Connecteurs pour le transfert des documents
Pense-bêtes pour les délais
Code couleur pour les parcours d’approbation et de reprise
Étiquettes pour les propriétaires et le statut des prêts
Commentaires pour les questions non résolues
Tableaux pour les normes de transfert
Vote pour définir les priorités d’amélioration
FAQ
Q : Qui peut bénéficier de ce modèle ?R : Les prêteurs hypothécaires, les chargés de prêt, les gestionnaires de dossier, les souscripteurs, les équipes d’évaluation, les équipes de clôture et les responsables des opérations de prêt.
Q : Quel processus hypothécaire les équipes devraient-elles cartographier en premier ?R : Commencez par un type de demande courant, par exemple un prêt hypothécaire résidentiel standard pour un achat.
Q. : Qu’est-ce qu’un point de décision ?R. : Un point de décision où une application doit satisfaire à des critères définis avant de passer à l’étape suivante.
Q. : Les demandes de documents doivent-elles apparaître sur la carte ?R. : Oui. Les demandes répétées de documents sont souvent une source majeure de retard et de retours pour correction.
Q. : Ce modèle peut-il prendre en charge le refinancement ?R. : Oui. Les équipes peuvent adapter les voies et les points de décision pour le refinancement, le prêt sur valeur domiciliaire ou d’autres processus de prêt.
Q. : Avec quoi les participants repartiront-ils ?R. : Un processus hypothécaire visuel indiquant la responsabilité, le flux de documents, les points de décision, les boucles de retravail, les périodes d’attente et les opportunités d’amélioration des processus.